
Si vous devez faire poser une couronne, deux contrats de complémentaire santé au même prix peuvent vous laisser des sommes très différentes à payer. Pour savoir lequel vous couvre le mieux, commencez par les devis que vous avez en main et les remboursements de vos soins réguliers. Vous saurez quelles lignes du tableau de garanties regarder en premier.
Partir des soins dont vous avez besoin
Pour choisir une mutuelle pour les seniors de plus de 70 ans, prenez d’abord deux ou trois dépenses qui pèsent vraiment dans votre budget. Si vous voyez régulièrement un spécialiste qui facture des dépassements d’honoraires, regardez les garanties de soins courants. Si votre dentiste vous a remis un devis pour une prothèse, commencez par le dentaire. Une garantie élevée sur un poste que vous utilisez peu ne compense pas une couverture trop faible sur un soin dont vous avez déjà besoin.
Regardez aussi ce que le contrat prévoit en cas d’hospitalisation. La prise en charge d’une chambre individuelle figure souvent à part. Vérifiez si le montant indiqué s’applique par jour et si le nombre de jours couverts est limité. Cela évite de comparer deux forfaits qui paraissent équivalents mais ne couvrent pas la même durée.
Faire la différence entre « 100 % Santé » et « 100 % de la base »
Une garantie à « 100 % de la base de remboursement », lorsqu’elle inclut la part de l’Assurance Maladie, prend pour référence le tarif de la Sécurité sociale, pas forcément celui facturé par le professionnel. Si les honoraires dépassent cette base, une partie de la facture peut donc rester à votre charge. Le tableau des garanties peut aussi indiquer un forfait en euros. Service Public explique comment lire ces deux modes de remboursement.
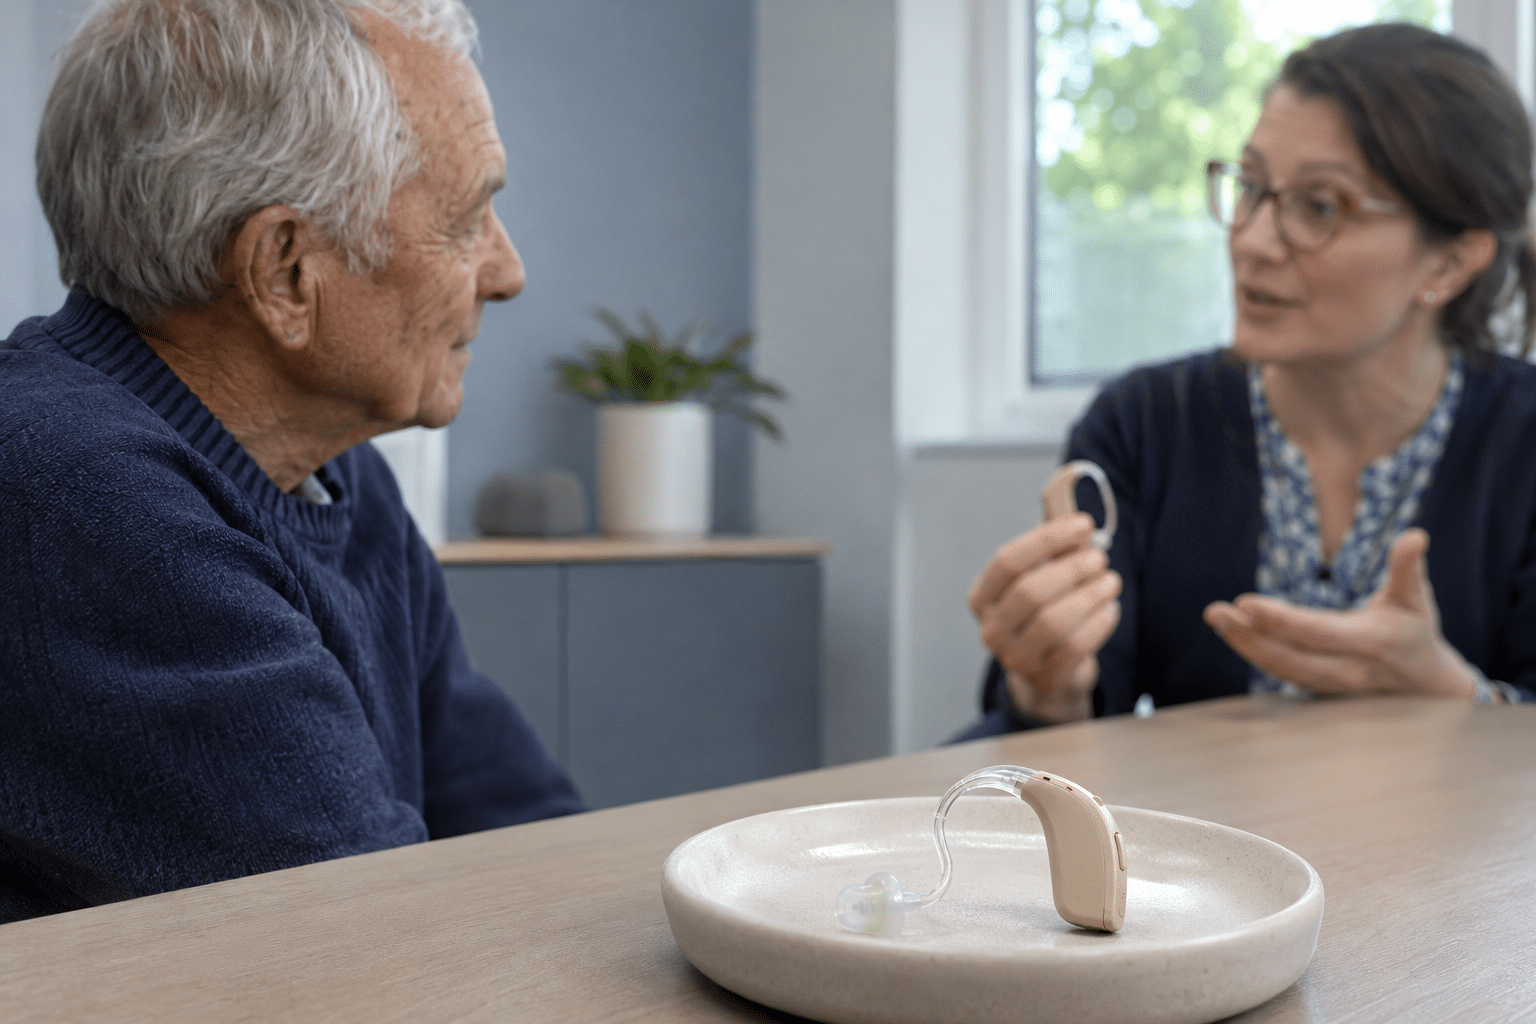
Le 100 % Santé est un dispositif différent : il permet d’accéder sans reste à charge à certains équipements d’optique, à certaines prothèses dentaires et à des aides auditives de classe I, si les conditions sont remplies, notamment avec une complémentaire responsable. Le zéro reste à charge ne vaut pas pour tous les équipements. Pour une couronne, l’Assurance Maladie détaille les différents paniers et l’alternative que le dentiste doit indiquer sur le devis lorsqu’elle est possible.
Comparer le reste à charge sur le même devis
Envoyez le même devis à chaque complémentaire que vous envisagez. Demandez une réponse écrite qui distingue la part de l’Assurance Maladie, celle de la complémentaire et la somme qu’il vous resterait à payer. Si vous comparez deux options chez un même assureur, procédez de la même façon. Un montant en euros est plus parlant qu’un pourcentage pris seul.
Si le devis concerne un soin proche, demandez à partir de quelle date la garantie s’applique. Vérifiez aussi le plafond annuel du poste concerné, ce qui en est exclu et ce qui se passe si vous avez déjà utilisé une partie du forfait. Ces détails peuvent changer le remboursement annoncé pour le soin suivant.
Mettez enfin les cotisations sur une année en regard des restes à charge estimés. Si deux contrats vous couvrent de la même façon sur vos autres soins, payer 120 € de cotisation annuelle de plus pour économiser 80 € sur une couronne vous laisse 40 € de dépense supplémentaire. Faites le même calcul avec vos propres devis.